Los inversores consideran que el paquete de recortes enviado al Congreso es modesto y cortoplacista; lo ven insuficiente para contener la creciente deuda pública.
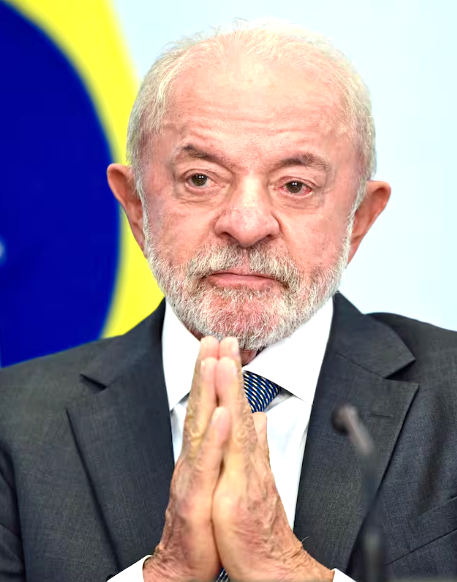
Lula da Silva ni siquiera comenzó su cuarto mandato y ya enfrenta su primera prueba de fuego. Tres semanas después de vencer en el balotaje al senador Flavio Bolsonaro, el presidente volvió el lunes a Brasilia, tras una gira por Asia y Europa, y encontró un mercado en pleno tembladeral.
Tras saltar 2,15% ese mismo día, el dólar llegó este martes a tocar los 5,81 reales, su valor más alto desde abril de 2025, y cerró a 5,78, con una suba mínima del 0,08%, mientras la Bolsa de San Pablo ensayaba un leve rebote después de caer 1,83% en la víspera.
El contexto externo no ayuda -la caída de las tecnológicas en Wall Street y las apuestas a subas de tasas en Estados Unidos-, pero el foco está en Brasilia. La disparada del lunes “fue un fenómeno brasileño, que no acompañaron las monedas de otros países emergentes”, afirmó Milton Maluhy, CEO de Itaú Unibanco, el mayor banco privado del país, en un foro de la federación de bancos.
Por detrás del sacudón en el mercado, los inversores consideran tímido el primer paquete de ajuste fiscal que el gobierno envió al Congreso la semana pasada y esperan definiciones clave, empezando por quién conducirá el Ministerio de Hacienda en el nuevo mandato del líder del Partido de los Trabajadores (PT).
Desde el balotaje del 25 de octubre, el Ibovespa, principal índice de la bolsa de San Pablo, acumula una pérdida de cerca de 18% y el dólar subió más de 16%. Morgan Stanley rebajó su recomendación para las acciones brasileñas a “venta” y advirtió sobre un riesgo “relevante” de dominancia fiscal, es decir, que la deuda pese tanto que las subas de tasas dejen de contener la inflación y el dólar.
El paquete, bautizado “plan Moretti” en referencia al ministro de Planificación, Bruno Moretti, prevé un impacto de hasta 60.000 millones de reales -poco más de 10 mil millones de dólares- en el presupuesto de 2027, combinando un freno al crecimiento del gasto, recortes de exenciones tributarias y la postergación de transferencias a estados y municipios.
Pero el mercado calcula un ahorro más modesto. XP Investimentos estima los efectos permanentes en unos 38.300 millones, y su equipo macroeconómico concluyó en un informe que el paquete está “excesivamente volcado al corto plazo” y no reduce la dinámica de la deuda en los próximos años.
El Senado aprobó el texto base el jueves pasado por un ajustado 45 a 31 y debía votar este martes cuatro modificaciones presentadas por la oposición. El gobierno apostaba por un “supermartes”.
REPORTE PLUS